要点: 固态电池和固液电池尤其是后者已进入随机载人试飞与量产下线,是事实交付主力;全固态参数更高,但多停在电芯级发布或规划,尚未形成随整机流通。规格上,46系圆柱管功率、软包管空间、方壳管系统集成。在eVTOL上应用的电池要求更高:安全性、倍率、能量密度等等。
近期,SMM就eVTOL市场研究分析,作为固态电池和固液电池的重要下游,eVTOL市场格局和规模如何。分两部分:
固态电池和固液电池下游市场分析(2-1):eVTOL市场格局
固态电池和固液电池下游市场分析(2-2):eVTOL市场规模
本篇为第一部分:eVTOL市场格局。
2026年的eVTOL市场格局,以适航取证为唯一分水岭的加速收敛:头部锁定取证包线,腰部在资本与审查夹缝中承压出清,竞争从技术演示全面转向量产交付与商业闭环的硬实力兑现。
全球层面,14个主要eVTOL型号中9个在推进适航认证(包括Joby的FAA认证第五阶段/最终阶段、Archer关闭FAA四阶段流程第三阶段并收购Wisk、BETA、Vertical时间表延期至2028年、Eve、SkyDrive,以及中国的亿航智能已集齐CAAC四证和峰飞航空Prosperity TC预计2026年等),4个暂停或重组(Volocopter被Diamond Aircraft收购后EASA SC-VTOL进展停滞;现代Supernal2025年9月暂停项目,CEO与CTO离职;Overair2025年8月停止运营,专利被Archer收购;Jaunt Air Mobility无近期公开试飞节奏),1个实质性终止(德国Lilium,经历两轮破产后,原型机于2026年4月在奥布普法芬霍芬被拆解,约300项专利以1800万欧元售予Archer),Vertical将取证时间表从2026年推迟至2028年,Lilium在破产后专利被收购。国内层面,亿航智能已集齐TC/PC/AC/OC四证并进入商业运营,峰飞货运机型三证齐全,而腰部企业则在资金链与研发进度之间艰难求生,“头部拿证、腰部保命”。资本转移方向,向具备适航取证能力、供应链自主可控、已有批量订单的头部集中,行业进入交付阶段。
何谓eVTOL
eVTOL即electric Vertical Take-Off and Landing电动垂直起降飞行器,指以纯电驱动、可垂直起降且无需跑道的航空器,是低空经济与城市空中交通的核心载体:可载物亦可载人。
eVTOL的动力来源有哪些?
eVTOL主要是用锂电等清洁能源供电,通过分布式电推进系统驱动多个旋翼或涵道风扇实现垂直起降。也有用氢能等清洁能源。
eVTOL、无人机和直升机是一样的吗?
eVTOL用于载人或载货运输,无人机用于非人员运输的特定任务,eVTOL尺寸与承载力较大。
而直升机使用航空煤油等燃油执行更复杂的任务。
专业人士观点如何?
【清华大学张扬军】2026年01月19日,清华大学车辆与运载学院教授张扬军在《飞行汽车发展报告2.0:迈向空地一体交通新时代》表示:未来5年是示范与生态构建期,10年是规模化应用起步期,20年才可能迈入成熟阶段。
【昂际航电刘鹰霄】2026年07月的2026国际低空经济博览会结束后,昂际航电刘鹰霄将局面概括为“两头热、中间薄”:地方政府与资本热情高涨,主机厂涌现,但支撑安全商业化运营的核心供应链、空管数字化基础设施和成熟商业模式依然薄弱。
【吉晟资本孙策】2026年03月20日盖世汽车(Gasgoo)《eVTOL“加速收敛”,为何有CVC敢赌八年?》中,吉晟资本孙策认为行业正“加速收敛”:头部企业卡位明显,腰部企业承压,未来两三年将进入拼适航取证、量产能力和运营闭环的硬实力阶段。
【湖南中财开元胡双】2026年06月,湖南中财开元私募股权基金管理有限公司高级合伙人胡双在接受《中国工业报》采访时,将2026年的行业态势概括为进入“混沌期”:飞行汽车正褪去“概念机”的光环,进入适航取证与商业试点交织的阶段,“不再是一场PPT发布会,而是一场关于低空路权、供应链成本与公众信任的残酷资格赛”。2026年政策环境最显著的变化是结束了“能否飞”的争论,全面转入“怎么飞、谁来管”的实操阶段,取证速度将直接决定企业能否抢跑。
【沃兰特董明】2026年06月,沃兰特航空创始人兼CEO董明在接受《每日经济新闻》等媒体采访时判断,全球eVTOL行业正从“能不能飞起来”的上半场,转向“能不能飞得经济”的下半场。接下来的核心比拼不再是技术演示,而是经济性验证和商业闭环;沃兰特计划2026-2027两年交付5至10架飞机,开启经济性验证。公司累计融资已超50亿元,当前储备资金可保障运营至2028—2029年,短期不存在资金缺口压力。
【沃飞长空费岚】2026年03月,沃飞长空首席市场官费岚在接受《每日经济新闻》专访时表示,低空经济的底层竞争逻辑已经生变,正从早期的飞行器构型之争,全面转入严苛的适航取证与规模化商业落地的“深水区”。行业需要跨越从“单场景验证”到“多场景规模化复制”的成熟商业模型;真正的常态化运营绝非主机厂一己之力可以实现,需要监管部门、主机厂、运营商等上下游在全要素协同中共同打磨。
【中国工程院项昌乐】2026年10月29日,在苏州举行的2026飞行汽车与低空经济大会暨飞行汽车主论坛上,中国工程院院士项昌乐在致辞中直言,飞行汽车正处于从原型试验向商业化过渡的关键期,但在核心技术、适航与空域管理、基础设施与商业模式三个维度,行业仍面临结构性短板。“低空飞行器无安全无低空”:动力系统航时不足(部分eVTOL仅半小时)、产业链配套偏弱(仍大量沿用汽车三电零部件)、空域规则与跨部门协同机制缺位、垂直起降场等配套设施尚未系统规划,是商业化绕不开的“三道坎”。
【广汽高域苏庆鹏】2026年05月,广汽集团孵化的eVTOL企业高域创始人兼董事长苏庆鹏在接受《科创板日报》采访时判断“2027年是载人eVTOL商业化的元年”。高域首台量产机已下线,广州黄埔产线设计年产能100台,飞行器约70%的工业级供应链与汽车产业链复用,目前已获得2000架意向订单。“实验室造出性能达标的样机只是一种演示,技术验证不等于量产”。
eVTOL企业TOP20(2026年公开适航进展梳理)
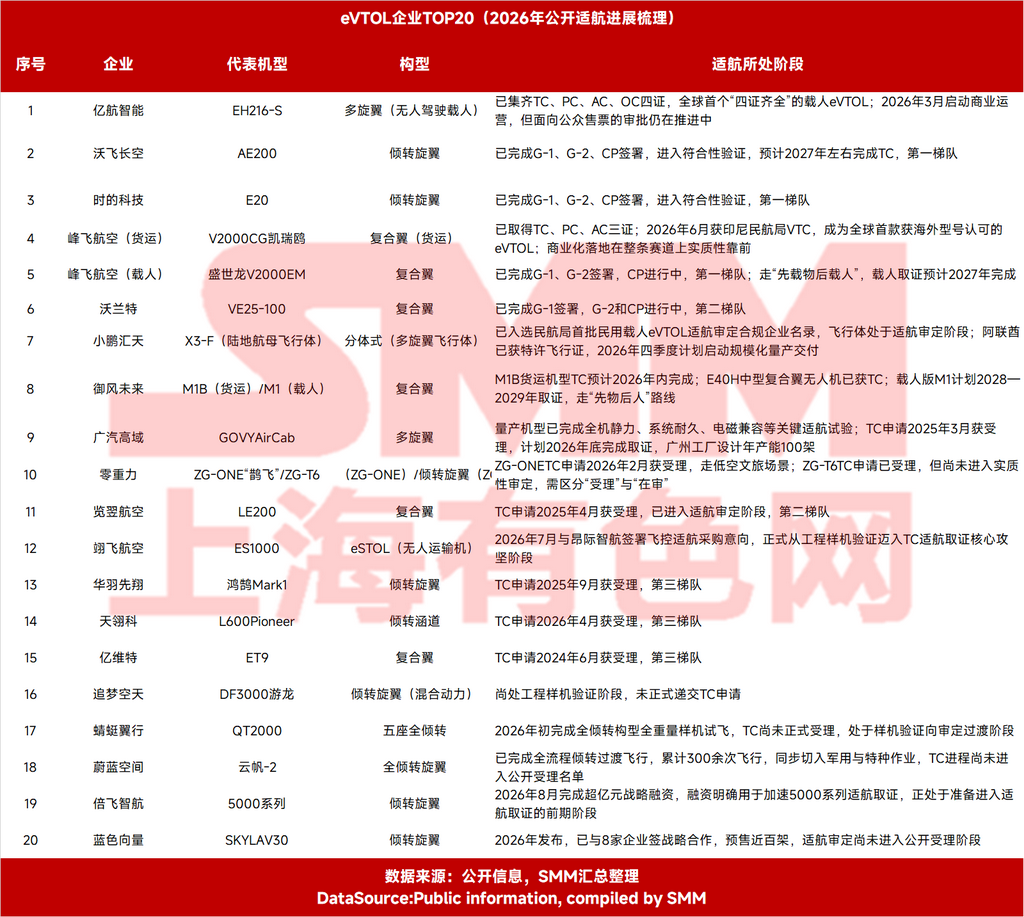
说明:这张20家名单混合了四条不可直接比较的赛道,只反映“在各自赛道内离适航与商业化的远近”
① 亿航智能的“第1”和沃飞长空的“第2”,含义完全不同。 亿航的EH216-S是多旋翼、无人驾驶载人机型,走的是“新路子”,已经四证齐全、有交付和运营数据;但它的座位数(2座)和航程场景与吨级倾转/复合翼机型不直接对标。如果把“已取证”作为唯一标尺,亿航确实在最前面;如果把“吨级载人技术难度”作为标尺,沃飞长空、时的科技所在的倾转旋翼阵营才代表更高门槛的工程攻关。
② 峰飞航空拆成“货运”和“载人”两条,是因为二者进展差距很大。 V2000CG货运版三证齐全且已出海,而载人版V2000EM还在CP阶段、预计2027年取证。把峰飞笼统放在一个序号里,会掩盖“同一家企业、两条产品线处在完全不同的适航阶段”这一关键事实。
③ “TC受理”不等于“在审”。 零重力的ZG-T6、蜻蜓翼行、蔚蓝空间、蓝色向量等企业,TC申请状态差异很大:有的已受理但尚未进入实质性审定,有的还处于样机验证阶段。表中已尽量标注,但不宜把“已受理”直接理解为“取证在即”。
④ 货运/无人运输企业的商业化节奏整体快于吨级载人。 御风未来的M1B、翊飞航空的ES1000、乃至航天时代飞鹏的大型无人机,走的审定路径与载人eVTOL不同,部分机型取证和交付节奏事实上领先于吨级载人阵营。但它们与“载人商业运营”不在同一张考卷上,混排时应当意识到这一层错位。
⑤载人赛道看“合规名录+符合性验证深度”,货运赛道看“TC/AC实际取得与交付”,轻小型/文旅赛道看“受理是否进入实质审定”。三条线各自收敛。
eVTOL电池企业TOP20(2026年公开配套与适航进展梳理)
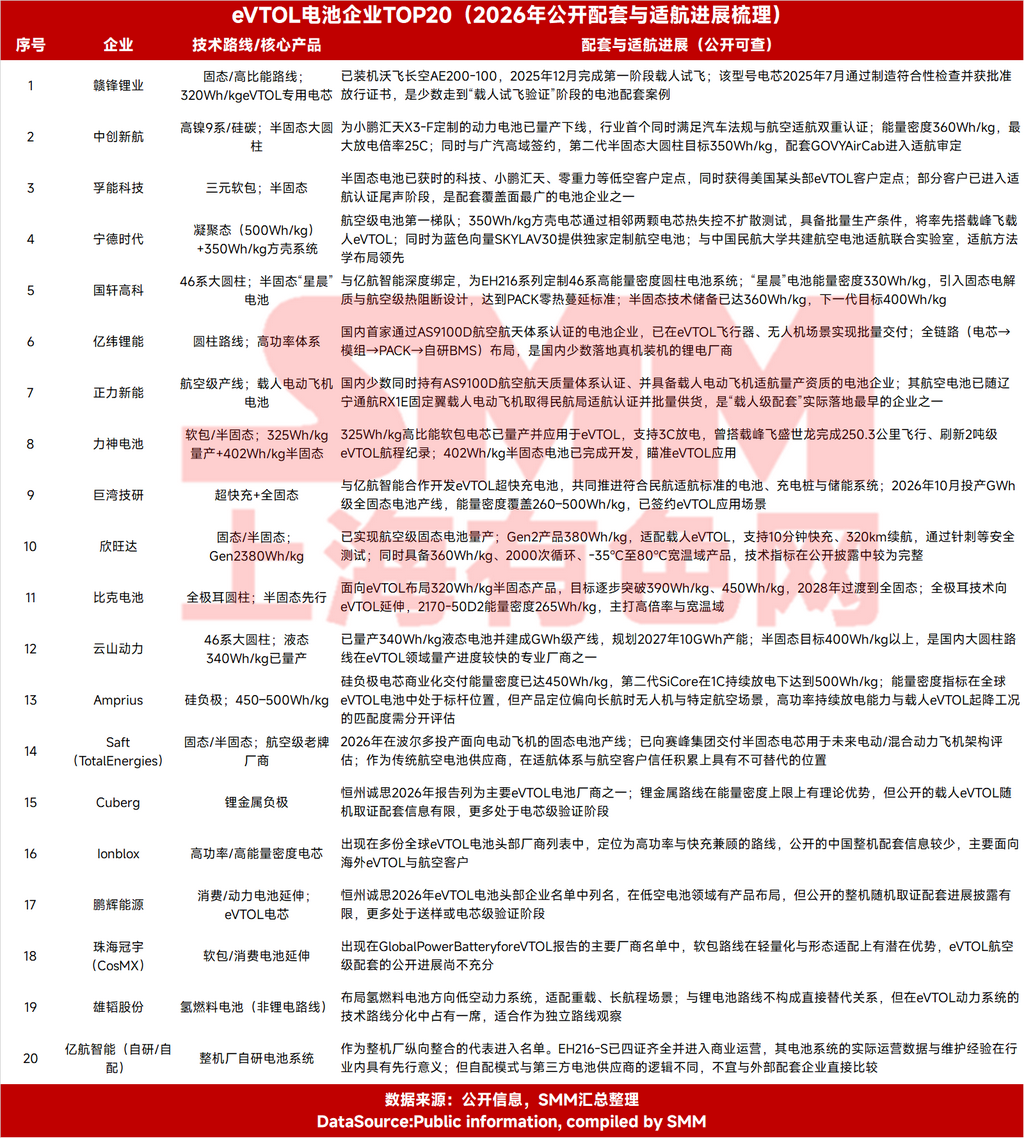
说明:
①电池的“适航”与整机的“TC”不是一回事。 整机企业拿到TC意味着机型本身可以商业化运营;而电池作为机载零部件,更多是随整机取证(作为系统的一部分接受审查),或者自身通过制造符合性检查获得批准放行证书(如赣锋锂业)。因此,“电池适航进展”本质上衡量的是它在哪家整机的取证包线内、走到了哪一步,而不是电池单独“拿证”。这就解释了为什么赣锋锂业排在第1位而非宁德时代:赣锋的320Wh/kg电芯已经随沃飞长空AE200完成了载人试飞,这是目前公开信息中最靠前的“随机载人验证”节点;而宁德时代的350Wh/kg系统虽然技术指标和热安全测试领先,但其载人配套的试飞验证节点尚未以同样明确的方式公开。
②“量产下线”与“装机取证”之间存在时间差。 中创新航为小鹏汇天定制的电池已量产下线,正力新能的航空产线具备载人电动飞机适航量产资质,亿纬锂能已实现“批量交付”——这些是制造能力与质量体系走到位的信号,但量产下线不等于已经随机完成适航审定。反之,赣锋锂业的电芯通过了制造符合性检查并进入载人试飞,但大规模量产产线的公开信息不如中创新航、亿纬锂能充分。两条线各自领先,不能混为一谈。
③国际厂商(Amprius、Saft、Cuberg、Ionblox)的“上榜”含义不同。 Amprius的450–500Wh/kg硅负极电芯在能量密度上是全球标杆,但其产品定位更偏向长航时无人机与特定航空场景,与载人eVTOL起降所需的高持续功率放电之间需要分开评估。Saft的核心价值在于数十年航空电池适航经验与赛峰等航空客户的信任链条,而非单纯的性能参数。把它们与中国电池厂放在同一张表里,目的是呈现技术路线与产业逻辑的多样性,而不是暗示它们在同一维度上直接竞争。
④雄韬股份的氢燃料电池路线应当单独理解。 它不与锂电池争夺“随机取证”的同一张考卷,面向的是重载、长航程场景下锂电池当前能量密度难以覆盖的任务剖面。
⑤序号1–7的企业各自绑定了哪家头部整机的取证包线,再看序号8–12的企业在航空质量体系与量产制造上走到了哪一步,最后把国际厂商和氢燃料路线当作“另一条赛道上的坐标”来参照。电池端的收敛不会像整机那样以TC为单一节点,而是沿着“体系认证→制造符合性→随机载人试飞→批量装机” 这条链逐级筛人,当前多数企业还分布在这条链的不同位置上。
整机厂与电芯厂“绑定关系TOP20
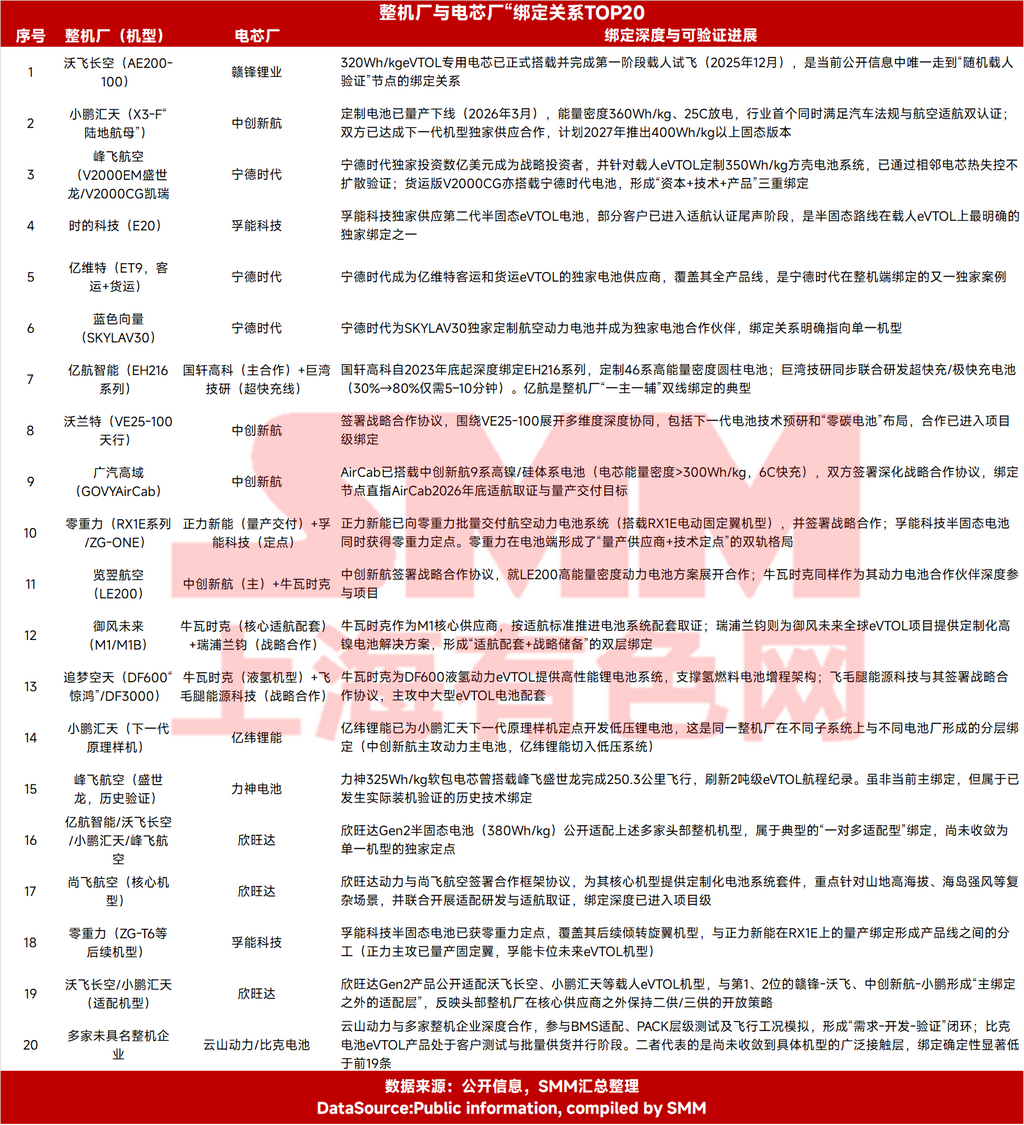
说明:
①最深的三条绑定,恰好对应三条不同的技术路线。 赣锋—沃飞(固态/高比能)、中创新航—小鹏(高镍硅碳+航空双认证)、宁德—峰飞(方壳+资本绑定),分别代表材料体系、认证路径、产业关系三个维度上的不同选择。绑定深度领先并不意味某条路线已胜出,而是说明这三对组合在“把电池放进飞行器并飞起来”这件事上走得更靠前。
②同一整机厂的多供应商策略正在成为常态。 亿航(国轩+巨湾)、零重力(正力+孚能)、小鹏汇天(中创新航主电池+亿纬锂能低压系统)、沃飞长空(赣锋主绑定+欣旺达适配层)、御风未来(牛瓦时克适航配套+瑞浦兰钧战略储备)——头部整机厂几乎都在核心独家绑定之外保留第二来源或分层供应商。这与汽车行业“一供+二供”的逻辑一致,但eVTOL的适航审查使“二供”切换成本远高于汽车,因此当前的多供应商格局更多是风险对冲与技术路线并行验证,而非成熟供应链的份额分配。
③牛瓦时克是一个不应被“电池TOP20”名单遮蔽的变量。 它同时出现在御风未来(M1核心适航配套)、览翌航空(动力电池合作伙伴)、追梦空天(DF600液氢机型锂电池系统)三条绑定关系中。这家企业没有进入此前按“装机规模与技术指标”梳理的电池20强,但在“随整机适航取证”这条最关键的绑定链上,它的实际卡位比不少名单内企业更靠前。电池端的竞争格局,不能仅凭电芯参数或产能规模来读,绑定在谁的取证包线里,才是更硬的标尺。
eVTOL用电池(主要是固液电池和固态电池)主要流通规格、品牌和具体参数。
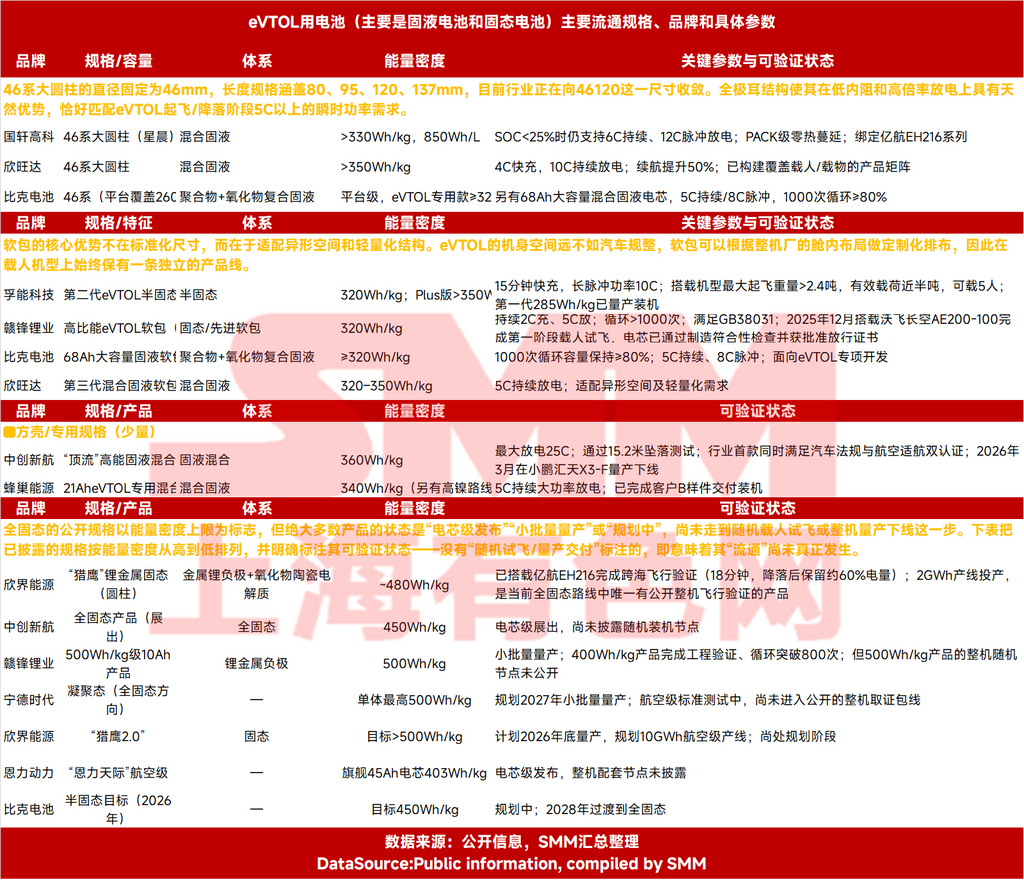
说明:
①规格存在”不等于“规格在流通”。 表中固液混合层里,赣锋的320Wh/kg软包已经载人飞过,中创新航的360Wh/kg圆柱已经量产下线,孚能的320Wh/kg软包即将小批量量产——这些是真正进入了整机取证包线的规格。而全固态层里能量密度最高的赣锋500Wh/kg、宁德时代500Wh/kg,规格参数更漂亮,但没有一款以公开、可验证的方式进入载人整机的随机试飞或量产交付。规格表如果只按能量密度排序,会把“实验室上限”误读为“可交付产品”。
②46系大圆柱的“标准化”优势,在eVTOL上被适航审查部分抵消。 汽车领域大圆柱靠尺寸标准化降本,但eVTOL的电池是作为整机系统的一部分接受审查的,电芯规格再标准,PACK层级的热管理和结构集成仍然必须随机型重新验证。国轩的46系绑定亿航、欣旺达的46系以“产品矩阵”方式覆盖多场景,走的都不是“标准电芯直接流通”的逻辑,而是标准电芯+定制PACK的路径。
③软包在eVTOL上的生命力,恰恰来自“不标准”。 孚能明确将软包定位为低空动力首选,理由是适配异形空间;欣旺达同时保留大圆柱和软包两条线,也是为了覆盖载人机型对空间布局的差异化需求。这意味着eVTOL电池的规格收敛,不会像汽车那样收敛到单一 dominant 形态,而更可能形成圆柱管功率、软包管空间、方壳管特定系统集成的分形态格局。
④全固态的“2027–2028量产时间表”需要与“随机取证”分开读。 宁德时代2027年小批量量产500Wh/kg、欣界能源2026年底量产“猎鹰2.0”,指向的是电芯制造能力的里程碑。一款电芯从量产下线到进入某款载人eVTOL的取证包线并完成随机验证,中间还有独立的制造符合性检查、随机试飞和适航审查环节。全固态在eVTOL上的真实商业化窗口,不会由电芯量产时间表决定,而由第一款全固态电芯走完随机载人验证的时间决定。目前唯一在这条链上留下公开痕迹的是欣界能源的“猎鹰”,但其480Wh/kg产品搭载的EH216系列本身是多旋翼无人驾驶载人机型,与吨级倾转/复合翼载人机型的适航审查路径并不相同。
联系方式 :电话021-20707860(或加微信13585549799)杨朝兴!
》点击查看SMM固态电池行业数据库
相关阅读