

SMM10月29日讯:
要点:国轩这轮固态布局,材料、电芯和客户验证的时间表贴得很近。近期看安庆300吨硫化锂中试能否跑通放大数据、成本能否从130万元/吨往50万元/吨降;G垣12GWh产能已建成,实际交付跟客户上车测试走;金石2GWh线尚未启动GWh级设备招标,2026年更现实的是工程化和送样,批量装车大概率到2027年。
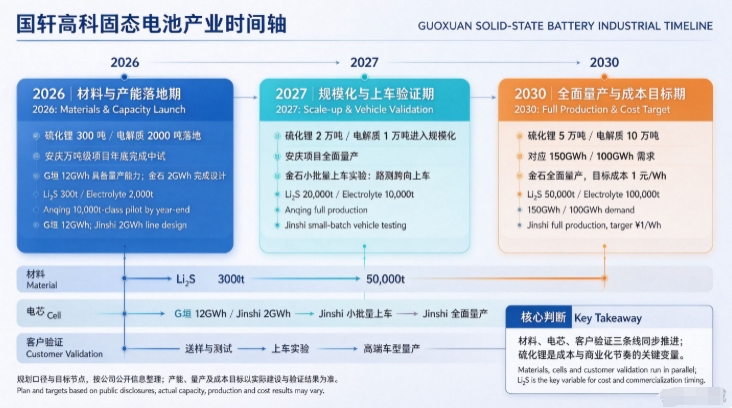
国轩这轮固态布局,最值得看的不是某版能量密度数字,而是它把材料硫化锂+硫化物电解质)、电芯(固液电池+固态电池)和客户验证压在了差不多同一张时间表上。国内做固态的电池厂不少,但愿意在硫化锂这个又贵又难伺候的环节自己下场,产能规划直接往万吨级拉的,国轩是走得最靠前的一家。另一家三元兼LFP正极材料企业据传也在电解质上有万吨布局,但没到公开确认的程度,先不展开。
时间轴大致是:2026年硫化锂300吨、电解质2000吨落地,安庆万吨级项目年底完成中试;G垣12GWh产能建成、具备量产能力,年内启动批量交付;金石2GWh线完成设计并进入建设,0.2GWh中试线继续跑装车路测。2027年硫化锂2万吨、电解质1万吨进入规模化,安庆项目全面量产;金石小批量上车实验。2030年硫化锂5万吨、电解质10万吨,对应150GWh和100GWh级别需求,金石全面量产,成本目标1元/Wh。
国内做固态的电池厂不少,但愿意在硫化锂这个最“危险”也最贵的环节上自己下场、而且产能规划直接拉到万吨级的,国轩是走得最靠前的一家。另外有传言另一家三元兼LFP正极材料企业也在电解质方面有万吨布局。
国轩把固态电池的布局都放在了安徽,安徽是出了个上市即称王的长鑫科技;国轩在之前的LMFP电池投入较大,但收效不及预期。此次国轩在固态电池版块能够也做到“上市即称王”的程度,今天尝试分析一下。
一、硫化锂:国轩固态电池棋局里的猛角色
硫化锂为什么绕不过去,国轩自己拆得很直白—硫化物固态电池的成本里,固态电解质占七到八成,而电解质成本里又有七到八成压在硫化锂上。
换句话说,硫化锂的价格曲线,基本就是全固态电池商业化窗口的开合节奏。据SMM数据,截至2026年10月,电池级硫化锂市场价仍在130万元/吨附近,而国轩给出的目标成本是50万元/吨;电解质端对应的目标是30万元/吨,两个数凑齐,电芯材料成本才有望摸到1元/Wh的边。这中间的差距不是靠工艺优化能糊过去的,必须靠规模化。SMM预测1元/Wh的边将在2031年前后浮现出“水面”。
1.1国轩的硫化锂节奏铺得很快:300吨中试线在设备选型采购阶段(截止到2026年10月底)。
2026年在安庆落地的是300吨/年硫化锂中试线,由国轩控股旗下乾圆科技主导,总投资6.2亿元,计划年底完成中试建设,为期三年做全流程试验,核心任务是把万吨级产线的工艺参数跑通。2026年7月21日启动万吨级高纯硫化锂量产线,同样落在安庆,计划2027年全面建成。产能阶梯上,2026年300吨、2027年拉到2万吨、2030年5万吨,对应的是150GWh级别的固态电池需求(按SMM测算,每GWh的60Ah硫化物固态电池中硫化物电解质单耗0.7吨,硫化物电解质LPSC651中硫化锂单耗0.4,每GWh固态电池硫化锂消耗280公斤)。
1.2硫化锂工艺:气—液—固三相反应法
工艺上国轩押的是“气—液—固三相反应法”,宣称反应效率提升3倍、能耗降低40%,中试产品纯度99.99%、粒径小于3μm。
SMM认为,这条路线如果在中试放大中能把批次一致性和惰性气氛下的连续运行稳定性守住,2027年的2万吨规划就有落地基础;但如果中试阶段暴露出放大效应问题,万吨线的投产节点会被动后移,进而直接卡住金石电池2027—2028年的装车节奏。
4N的纯度不是那么容易做到的。硫化锂这个环节,不是“有了产能就赢了”,而是“产能跑通且成本降到50万,才算真正上桌”。
二、固态电解质:硫化物能否挑起大梁、氧化物陪跑?
2.1电解质端的规划与硫化锂是咬合的。2026年2000吨/年、2027年1万吨/年、2030年10万吨/年,对应近150GWh固态电池配套需求(按SMM的测算,10万吨硫化物电解质配套143GWh的固态电池)。
2.2产品分两条线:微晶电解质粒径1—5μm,电导率大于8mS/cm;纳晶电解质粒径百纳米级,电导率4—6mS/cm,能耗降低60%。
微晶走的是性能优先,纳晶走的是能耗和成本优先,两条线并行说明国轩在电解质环节也没有把鸡蛋放在一个工艺篮子里。
2.3氧化物电解质的位置如何?
需要把硫化物电解质和氧化物电解质分开看,因为它们在国轩的盘子里承担的是完全不同的任务。
硫化物电解质是金石全固态电池的底座,目标明确指向400Wh/kg以上的高比能场景,代价是硫化锂成本、惰性气氛制造和界面工程三座山同时压着。
氧化物电解质则主要落在G垣固液混合路线上,走的是另一本账:G垣二代基于三元体系、硅碳负极和全新的氧化物固态电解质,能量密度300Wh/kg以上,系统层面宣称“9分钟补能500公里、满电续航突破1000公里”,配套产能口径为10GWh锁定当年交付。国轩对固液混合的成本口径也相对克制,材料成本相比液态电池上浮控制在10%—15%,对中高端车型而言这个溢价是可以被客户接受的。
这两条路线在国轩内部不是“谁替代谁”的关系,而是“谁先养活谁”的关系。固液混合负责在2026—2028年产生现金流、跑通客户验证和制造体系;全固态负责在2028年之后接棒高端和差异化场景。朱星宝此前也表过态,2028年前完成复合路线半固态电池迭代,之后才推全固态。这个节奏安排是清醒的,比那些把全固态量产节点挂在2027年的口径要诚实得多。
市场上充斥着多家企业的固态电池PPT大饼,国轩的大饼能否顺利出锅,需要时间来检验。
三、固液电池:短期真正的“量”在这里,落地量产商业化成行是大概率事件
3.1G垣这条线值得单独拎出来说
2025年5月一代G垣发布,001号样车累计运行超过1万公里;到2026年二代G垣智慧电池发布,国轩披露过去一年对接了近40家国内外客户,电芯到Pack完成国标测试和认证,七八家企业正在进行上车测试,年底率先搭载B级以上高端纯电车型。12GWh配套产能已经建成,具备量产能力。
3.2但固液混合的产业化难度并不像外界想象的那么低
朱星宝在交流中点到的一个细节很说明问题:200Ah级大电芯的凝胶固化,热场从外向内传递,外围先固化、内部还没固化,固化过程本身产气,外部封闭后气体排不出去,良率和一致性直接受影响。
国轩的解法是把固化拆成外部固化、内部固化和内部调整三步,同时保留内部柔性来应对硅碳负极300%的体积膨胀。这类问题不会出现在发布会参数表上,但它决定了G垣的10GWh级交付到底是“能交”还是“交得稳”。
固液电池2026年的实际交付量会比产能数字温和,客户测试和上车验证的节奏才是真正的节拍器,产能是上限,不是出货指引。
四、全固态:电芯指标不是瓶颈,制造和成本才是
金石全固态电池目前的账面数据是能打的。
400Wh/kg,真空加热失重率0.01%,针刺、热箱不起火不冒烟,0.2GWh中试线良品率超过90%并已开启装车路测,2GWh量产线设计基本完成,目标2026年底前小批量装车。
奇瑞星纪元ET实车上已经有金石电芯在跑,大众和奥迪也签署了意向书,优先供应高端车型的指向很明确。
但2GWh线的推进节奏需要拆开看。
设计完成到设备招标、安装调试、良率爬坡之间还有相当的距离,截至目前GWh级设备和材料尚未启动正式招标。
国轩的节点标注为“2GWh量产线预计2026年底设备调试,2027年小批生产”。
这意味着金石在2026年内更现实的目标是完成产线工程化和客户送样对接,真正的批量装车大概率要落到2027年。
全固态上半场的竞争在材料端,下半场在制造端;国轩材料端的布局跑在前面,但制造端的良率爬坡和成本下降曲线,才是决定它能不能把先发材料优势转化为电芯成本优势的关键。
五、国轩的下游应用与产能节奏如何
把几条线串起来看,国轩固态体系的下游落点是有梯度的:
5.1乘用车是基本盘和验证场
G垣固液电池锁B级以上纯电,金石全固态优先大众、奥迪高端车型,奇瑞星纪元已经实车路测,零跑等客户也在增量名单里。全固态在乘用车上的量短期不会大,它的意义在于把400Wh/kg的性能标签打进高端供应链,为后续降本后的放量占住位置。
5.2储能是固液混合更现实的规模化出口
国轩在大型储能方向推大容量、超长时产品,固态技术对安全边界的推远在储能场景中比乘用车更容易被定价。G垣的10GWh级产能如果乘用车交付节奏不及预期,储能和商用车会是消化产能的重要缓冲。
eVTOL、人形机器人、低空飞行器是估值弹性所在,但不是2026—2027年的量。国轩已经与亿航智能达成战略合作,G垣的应用场景覆盖eVTOL和人形机器人并进入客户验证阶段。这些场景对高比能的支付意愿强,但单体需求量级远小于车和储能,短期对产能消化贡献有限,更多是技术卡位。
5.2产能方面
产能节奏上,国轩规划的2030年5万吨硫化锂、10万吨电解质、100—150GWh固态电池配套,是一个以材料自供为轴心的纵向扩产蓝图。
SMM认为,固态电池中试线密集落地之后,产能规划与真实需求之间的错配是普遍存在的,国轩也不例外。它的特殊性在于,材料端的万吨级硫化锂项目一旦在2027年跑通,国轩就同时拥有了“成本可控的硫化物电解质”和“可外供的材料产能”两张牌—即便自家电芯放量节奏慢于规划,材料外供也能让前期投入不至于空转。这是国轩这套打法比单纯赌电芯量产的电池厂多出来的一层安全垫。
六、小结
综合来看,国轩固态布局的节奏可以概括为:固液保当下,全固态赌远期,硫化锂定生死。
2026—2027年的真实看点不在金石装了多少车,而在安庆硫化锂中试线的放大数据、G垣的客户上车测试能否按期收口、以及2GWh金石线设备招标何时启动。这三件事的推进质量,比任何一版能量密度数字都更能说明国轩在固态这条长坡上到底能滚多远,能否比拿国补的六大企业更快,拭目以待。
Solid-State Batteries Are Not Yet in Mass Production, but Gotion’s Flags Are Already Planted
》点击查看SMM固态电池行业数据库
相关阅读
- 【固态电池:SOLiTHOR展示10Ah全固态电池,能量密度达465Wh/kg】
- 【固态电池:天华新能硫化物固态电解质及硫化锂研发获进展】
- 【固态电池:中国科大在锆基氧氯化物固态电解质领域取得突破】
- 【固态电池:Ilika参展并参与技术演讲】
- 【固态电池:Factorial Energy参与固态电池专题研讨】
- 【固态电池:全球首架全固态电池载人飞机试飞成功】
- 【固态电池:卫蓝新能源发布410Wh/kg与480Wh/kg半固态电芯】
- 【固态电池:Umicore展示固态电池正极材料解决方案】
- 【固态电池:杭可科技展出固态电池专用化成设备】
- 【固态电池:宁德时代获固态电池发明专利授权】
- 【固态电池:曾毓群称固态电池技术路线目前仅到Level 4】
- 曾毓群给固态电池泼了盆冷水
- 【固态电池:辉能科技与Elysian Aircraft签署航空固态电池合作备忘录】
- 【固态电池:索理德完成数亿元A+轮融资】
- 【固态电池:华盛锂电固态电池材料完成实验室试制】
- 【固态电池:Honda与QuantumScape签署多年期固态电池研发协议】
- 【固态电池:泰和科技获"一种硫化锂的合成方法"发明专利】
- 【固态电池:生孚科技固态锂电池产品在尼日利亚正式发布】
- 【固态电池:巴斯夫发布固态电池专用粘结剂Oppanol N PLUS】
- 【固态电池:8亿2.2GWh固态电池项目落地呼和浩特】
- 【固态电池:商务部将10家美国实体列入出口管制管控名单对国内固态电池几乎没有影响】