SMM09月30日讯:
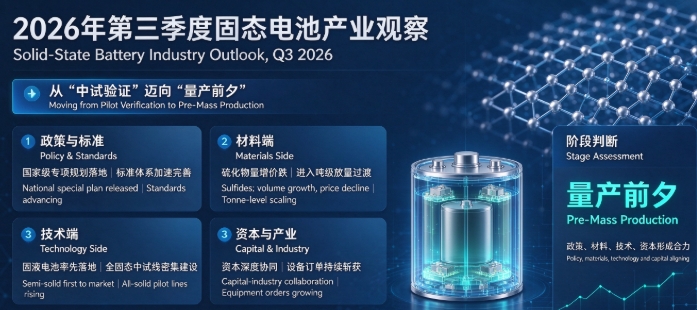
要点:2026年第三季度,固态电池产业正处于从“中试验证”向“量产前夕”过渡的关键阶段。 国家级专项规划落地,标准体系加速完善;材料端硫化物“量增价跌”,进入“吨级”放量过渡期;技术端固液(半固态)电池率先在商用车、储能、eVTOL等场景落地,全固态电池中试线密集建设。资本与产业深度协同,设备订单持续斩获,下游应用场景多点开花。但同时,产能利用率不足、订单滞后、界面与制造瓶颈等风险犹存,需理性看待产业化节奏。
前言:材料价格分析—政策端火热、现货端偏冷,硫化物“量增价跌”
2026年Q3固态电池板块呈现“政策端火热、材料现货端偏冷”的显著背离。9月28日工信部等七部门印发《新型电池产业发展“十五五”规划》,明确2030年全固态电池初步规模化应用,带动9月29日电池板块、固态电池板块走强;但材料现货端,以锂盐为核心的定价锚单边下探,硫化物电解质呈现“量增价跌”的典型格局。
锂盐方面,Q3电池级碳酸锂现货均价约14.8万元/吨。季末报价:电池级碳酸锂9月29日12.3万元/吨,Q3累计-22.9%。
固态电池专属材料方面,硫化物电解质是本季“价格塌陷”最明显环节。2026年1-8月中国硫化物电解质累计产量70吨,同比+119.7%,已超2025年全年58.29吨,但距离年度预测目标360吨仅完成19.6%;8月产能利用率仅5.82%,产品价格持续暴跌,LPSC单月跌超24%。硫化锂同步放量:8月中国电池级硫化锂产量7.79吨,环比+3.6%、同比+143%;1-8月累计52.9吨,已超2025年全球全年34吨,中国产量约占全球95%,预计Q4月度产量升至9-10吨、全年85-95吨。
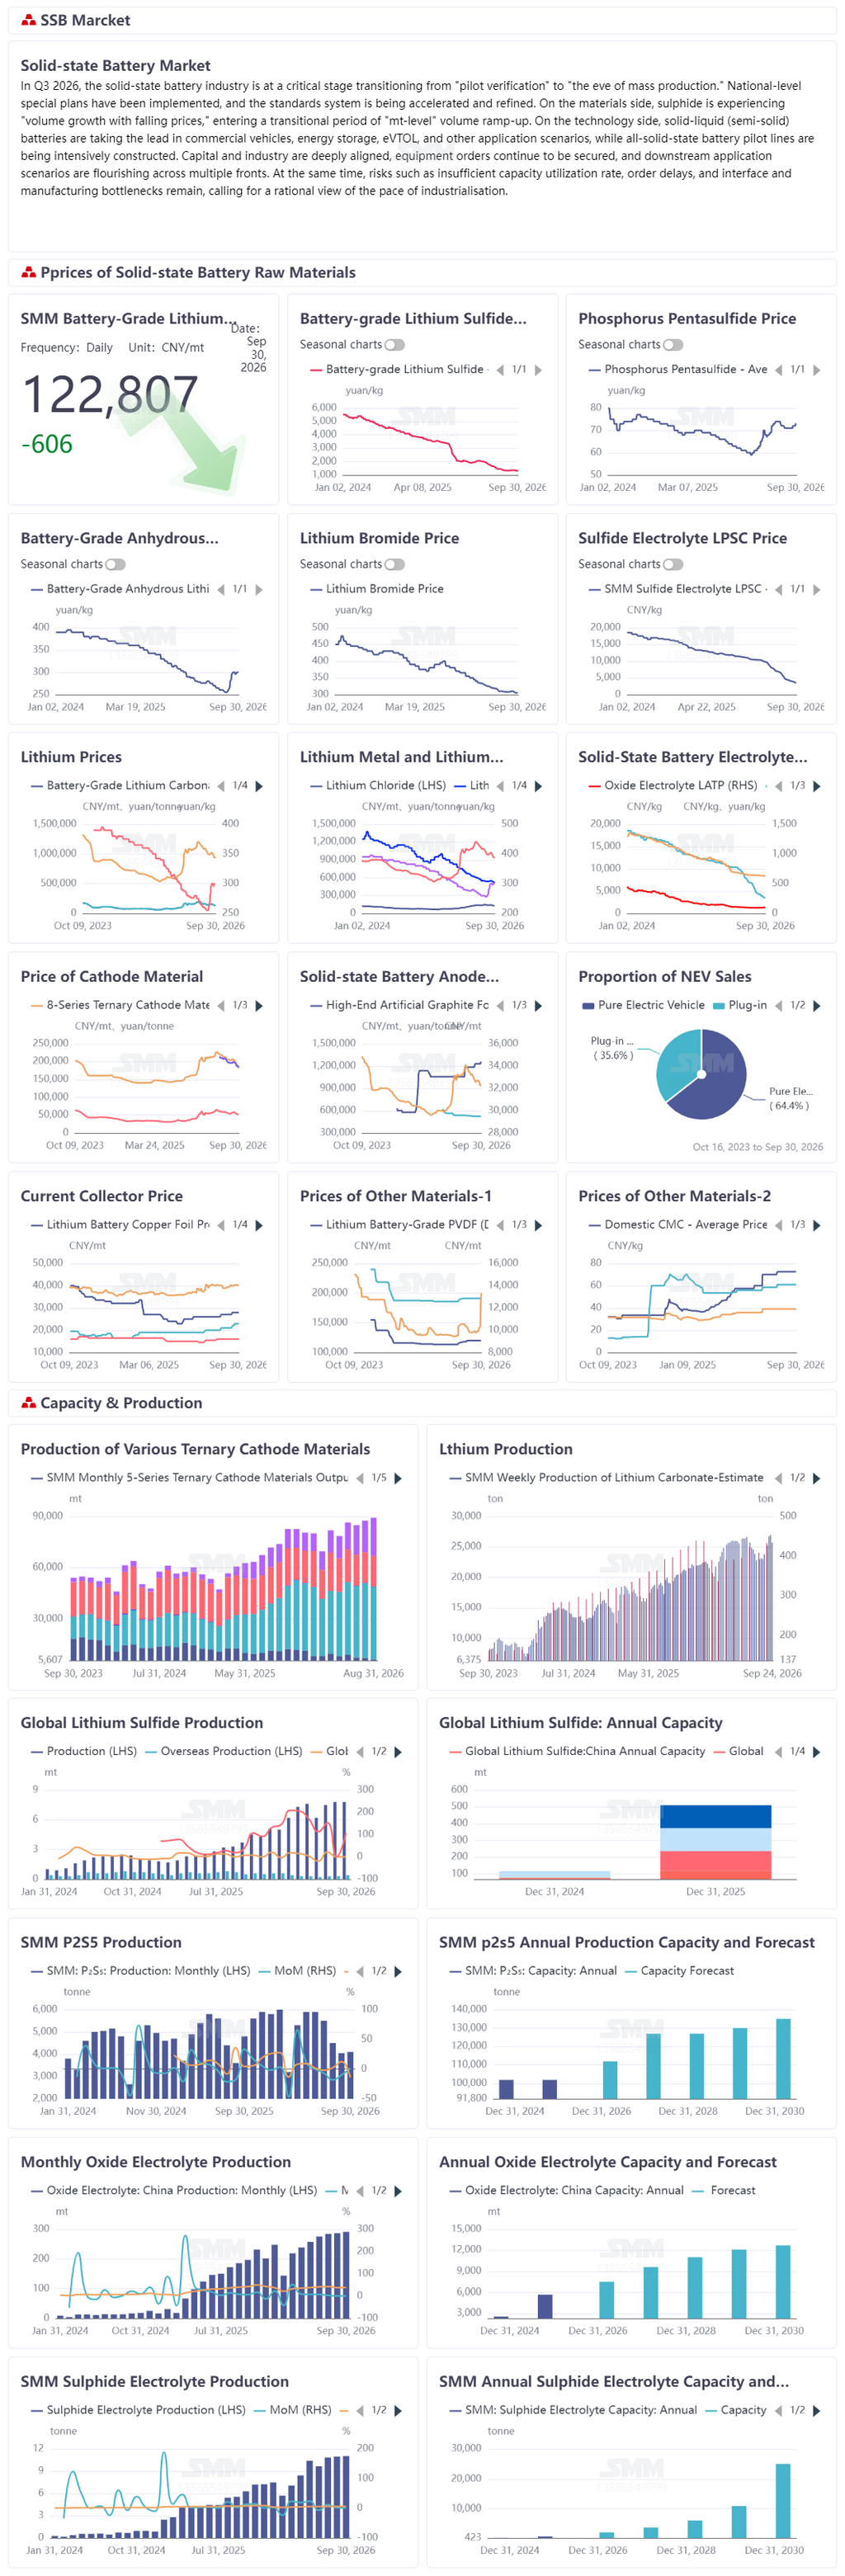
供给端Q3迎来“百吨级”产线集中落地:天赐材料百吨级硫化锂及固态电解质中试线Q3建成投产;山东创鲁150吨/年固态电解质生产线完成安装调试;新宙邦氧化物电解质2026年投千吨级产能。但上半年硫化锂和硫化物电解质供需两弱,价格承压是Q3主旋律。负极相对抗跌,添加剂结构性偏强。总体看,固态电池材料板块进入由“公斤级交易”向“吨级交易”切换、价格中枢下移的过渡阶段,Q4需验证吨级放量成色。
一、固态电池材料
1、电解质:硫化物上游放量但价格承压,氧化物产能率先规模化,卤化物加快储备
硫化物路线是Q3材料端扩产最密集的方向。恩捷股份控股子公司高纯硫化锂中试线已搭建完成,计划2026至2027年实现千吨级硫卤化物固态电解质量产。天赐材料百吨级硫化锂及固态电解质中试产线建成并Q3试生产,采用自研液相法,成本较主流固相法低30%-40%。厦钨新能高纯度硫化锂进入试生产。雅化集团硫化锂中试线进入论证设计阶段并已送样。天齐锂业50吨硫化锂中试项目施工中,预计下半年竣工,硫银锗矿型硫化物电解质制备已实现大部分工序脱离手套箱。国轩控股全球首条万吨级高纯硫化锂产线在安庆启动,计划2026年底完成中试、2027年全面量产,纯度达99.99%。青海维祥3000吨硫化锂项目完成备案,一期500吨、二期2500吨,计划2027年7月建成。当升科技硫化物电解质已进入头部固态电池客户小试验证阶段,具备规模化供应能力。国瓷材料硫化物固态电解质自动化产线落成,战略聚焦硫化物。蓝固新能源硫化物和卤化物固态电解质已实现百吨级产能,下一步规划千吨级甚至万吨级。腾远钴业与湖南硫锂共建硫化锂中试线。
氧化物路线工程化与产能领先。蓝固新能源氧化物固态电解质产能达万吨级;星源材质参股公司深圳新源邦拥有氧化物电解质千吨级产能和百吨级出货;宜宾宸锋5.3亿元千吨固态电解质项目签约落户广东河源,主营氧化物固态电解质,计划2027年10月投产;新宙邦氧化物电解质已批量生产销售,2026年将投产千吨级产能;昆仑新材湖州基地千吨级氧化物混合固液电解质产能逐步释放;三菱化学拟投资约150亿日元新建氧化物固态电解质产线,年产能1000吨,计划2028年Q1投产。东方锆业氧化锆粉体获部分固态电池材料厂家研发试用初步认可;盟固利获纳米级氧化物固态电解质发明专利;久吾高科LATP固态电解质通过极限过充过放测试;鹏辉能源氧化物路线实验室能量密度突破400Wh/kg,工作温度-40℃至105℃。
卤化物路线作为潜在替代加快布局。信宇人第二代卤化物固态电解质试制成功,进入初步测试;住友化学计划2028财年量产卤化物固态电解质;上海交通大学公开招标智能化卤化物固态电解质制备测试系统。
2、正极:高镍、超高镍、富锂锰基并行,固液正极先放量,全固态正极进入吨级验证
贝特瑞实现固态电池正极、负极、电解质三大核心材料全覆盖,混合固液采用聚合物+氧化物复合方案,全固态主攻硫化物电解质,并开发首款匹配全固态电池锂碳复合负极的高性能三维骨架材料。
当升科技全固态正极材料通过多家头部企业测试并开展上车验证,累计出货50吨;固液电池用正极材料累计千吨级出货,双相复合固态正极材料实现每月百吨级以上批量稳定出货;新型硫化物固态电解质具备规模化供应能力。容百科技固态电池正极材料获客户良好测试反馈,9系高镍出货占比升至35%,今年有望达百吨级需求,固态电解质十吨级产线计划年内建成。格林美固态电池用高镍、超高镍及富锂锰基正极均实现吨级以上出货,并联合孙学良院士团队共建固态电池正极材料联合实验室。天华新能子公司江苏宜锂固态电池正极材料量产线启动,规划万吨级高镍三元正极,配套千吨级中试线。振华新材固态电解质中试线安装收尾,同步推进中镍高电压、高镍、超高镍三元及富锂锰基产业化。四川大学发布超高镍全固态电池成果,超高镍正极0.1C放电比容量突破240mAh/g,固态电池能量密度突破400Wh/kg,循环寿命800次以上。
整体看,正极材料沿高镍化、超高镍化、富锂锰基化推进;半固态/固液电池正极先放量,全固态正极仍处吨级验证与上车验证阶段。
3、负极:硅碳负极产业化提速,锂金属负极中试推进,复合负极/三维骨架成新方向
贝特瑞开发行业内首款匹配全固态电池锂碳复合负极使用的高性能三维骨架结构材料。道氏技术硅碳负极已实现批量出货,单壁碳纳米管批量供应多家电芯厂商,固态电解质对部分客户小批量供货。翔丰华CVD硅碳负极处于客户认证阶段,与清陶能源持续推进产品验证。立探硅碳负极项目量产,年产6500吨,一期1500吨,全部达产后预计占国内30%市场份额。宜宾签约5000吨多孔碳及1000吨固态电池专用硅碳负极项目。孚日股份3.996亿元收购博赛利斯78.80%股权,博赛利斯已进入国轩高科、银瑞电池材料量产供应,年产能约540吨。至华能源完成C轮融资,加码硅碳负极。杉杉股份布局固态电池用负极及固态电解质复合型负极。璞泰来硅碳负极、锂金属负极、固态电解质(LLZO/LATP)均可应用于固态/固液电池。天齐锂业可实现300mm幅宽卷对卷超薄金属锂带生产,直接供固态电池厂商作为负极金属材料。赣锋锂业推进硅碳与锂金属负极双路线。
4、其他:设备先行,隔膜/铝塑膜/粘结剂/添加剂配套跟进
设备端是Q3产业化最活跃环节之一。纳科诺尔推出锂带压延设备、补锂复合一体机、电解质转印设备、等静压设备,部分进入客户验证或交付,在手订单27.18亿元。先导智能已打通全固态电池量产全工艺流程,实现整线方案及各工段关键设备全覆盖,Q3持续斩获头部客户订单,覆盖干法电极、电解质涂布、转印、固态叠片、等静压。利元亨全固态整线项目完成阶段性验收,温等静压设备达量产交付标准,获两家头部客户关键机型及中试线订单。金银河拟定增募资不超15亿元,投向固态电池高端智能装备研发。联赢激光全固态装配线交付头部客户试产。璞泰来已向国内外头部客户交付干法和固态电池极片设备,累计订单超2亿元。ST福能子公司超业精密实现固态电池相关设备小批量交付。
辅材方面,明冠新材固态电池铝塑膜完成客户端样品试用,耐120℃高温;中仑新材固态电池专用BOPA膜材送样验证;星源材质与瑞固新材联合开发高性能固体电解质膜;恩捷股份布局硫化锂、硫化物电解质及固液电池用氧化物涂覆膜;回天新材锂电负极胶、导热胶可适配固液(半固态)电池;天赐材料配套固态电池UV框胶小批量送样。
二、固态电池技术
1、技术:硫化物追求高电导与低压力,氧化物工程化领先,聚合物加工性突出,固固界面与连续制造仍是核心瓶颈
硫化物技术:硼掺杂混卤银汞矿电解质实现7.53mS/cm离子电导率,空气耐受性和锂沉积/剥离可逆性增强;中科院青岛能源所突破硫化物全固态电池干法电极工艺,采用聚酰胺类粘结剂熔融黏结;浙江大学涂江平、钟宇团队实现公斤级液相合成高导硫化物电解质,LSPS0.45室温电导率5.42mS/cm;中国一汽联合东方理工大学开发离子弹性体界面,实现大容量硫化物全固态电芯在5MPa低压力下稳定循环;缺陷工程LiYO2界面层改善高镍正极与硫化物电解质兼容性;动态氧化还原控制构建自适应界面稳定锂金属负极;孙学良院士团队揭示固态电解质电子电导率是自放电“隐形杀手”,当电解质厚度缩至20μm时静置1个月容量损失可达94.5%;斯坦福/SLAC发现机械挤压可迫使锂枝晶水平扩展;普渡大学揭示界面缺陷形成机制。
氧化物技术:鹏辉能源实验室氧化物路线电池能量密度400Wh/kg以上,工作温度-40℃至105℃;长安汽车完成20Ah氧聚复合固态电池验证,新型电解质电导率>4.5mS/cm,能量密度>350Wh/kg,热箱250℃;白马湖实验室硼化物固态电池能量密度400Wh/kg,循环超2000次,热箱180℃,运行压力降至5MPa以下,完成20Ah电芯试制;久吾高科LATP固态电解质通过极限过充过放测试。
聚合物技术:欣旺达聚合物全固态电池“欣·碧霄”能量密度400Wh/kg,超低压力下循环1200周,通过200℃热箱,计划2025年底建成0.2GWh中试线;离子能源51Ah车规级聚合物基全固态电池能量密度520Wh/kg,支持6分钟极速充电,-45℃至120℃全温域,循环超3500次,通过GB38031-2025。
卤化物技术:信宇人第二代卤化物固态电解质试制成功;住友化学计划2028财年量产卤化物电解质。
整体看,技术竞争焦点从“材料配方”延伸至“界面工程+低压力运行+连续制造+电子电导率控制”。固固界面接触、副反应、孔隙率、连续制造、自放电等仍是全固态电池产业化核心卡点。
2、产品:车规大容量电芯突破,固液(半固态)先落地,全固态2027小批量、2030初步规模化
宁德时代硫化物全固态电池能量密度500Wh/kg,循环寿命突破2000次,样品进入装车测试,计划2027年小批量生产;董事长曾毓群直言2030年前全固态百万级装车可能性很小。比亚迪确认2027年推出固态电池示范车辆。奇瑞犀牛固态电芯能量密度400Wh/kg,固液混合版本2026年Q4装车,全固态2027年上车验证。吉利控股目标500Wh/kg全固态电池,2027年跨品牌试点装车。长安汽车完成20Ah氧聚复合固态电池验证。东风汽车目标2026年底推出100辆固态电池示范运行汽车,2030年左右小规模量产。国轩高科G垣固液混合电池具备量产能力,197Ah方形电芯能量密度300Wh/kg、系统235Wh/kg,规划12GWh桐城产能;金石全固态电池通过多项安全测试。亿纬锂能“龙泉三号”“龙泉四号”全固态电池下线,容量60Ah,实现车规级突破。孚能科技第一代硫化物全固态电池能量密度400Wh/kg,第二代采用富锂锰基/高镍三元正极与锂金属负极,能量密度500Wh/kg。赣锋锂业500Wh/kg级10Ah产品小批量量产,400Wh/kg电池循环寿命突破1100次。辉能科技Gen3.5锂陶瓷电池量产,185.4Ah电芯能量密度381Wh/kg、903Wh/L,通过TÜV认证,按GB/T43568-2026归类为全固态电池;法国敦刻尔克工厂一期规划4GWh,长期总产能44GWh。三星SDI全固态电池量产目标锁定2027年下半年,首个商业应用可能来自人形机器人。LG新能源计划下半年建立全固态干法电极中试线。松下预计2026年Q4启动全固态电池出样。
三、固态电池项目:Q3从“中试线”走向“量产线”,设备与材料项目集中落地
Q3项目端呈现三大特征:一是材料项目从公斤级/十吨级向百吨级、千吨级、万吨级扩张;二是电芯项目从实验室中试向GWh级量产线推进;三是设备订单从验证走向交付。
9月重点项目包括:贝特瑞实现正极、负极、电解质三大核心材料全覆盖;纳科诺尔固态电池核心设备进入客户验证或交付;恩捷股份高纯硫化锂中试线完成,计划2026-2027千吨级量产;金银河拟定增募资不超15亿元投向固态电池高端智能装备;宜宾宸锋5.3亿元千吨固态电解质项目落户河源;中科循环产业园辽宁营口启动,规划年产2GWh固态电池及5000吨固态电解质材料;苏州先进方形全固态电池产业化项目规划0.2GWh中试线与4GWhPACK量产线;离子能源武汉研发生产基地投产,聚合物基全固态电池迈向规模化量产;东风氧化物聚合物复合固液(半固态)电池进入量产阶段;银瑞科技无人机用高倍率固态电池项目一期规划1GWh。
8月重点项目包括:青嵩固能10GWh固态电池项目落子东台,总投资30亿元;陀一固能内蒙古60亿元投建30GWh固态电池项目;欣界能源完成超1亿美元B轮融资,新增3GWh固态电池量产线;深安锂能绍兴基地2亿元投建500MWh电芯产线;广东山汇20亿元投建3GWh全固态电池成品项目;湖口纯锂新能源6GWh全固态储能电池项目一期预计9月底试生产;恩力动力无锡2GWh先进电池Pack基地投产;卫蓝新能源落地甘肃庆阳3GWh固态电池包及电动重卡产业园。
7月重点项目包括:耀石锂电年产2000万支高能量密度固态电池项目签约福建南平;国晟环球(铁岭)10GWh固态电池项目首线设备入车间;赛科动力国内首条全固态电池智能制造中试线预计年底建成;道克特斯全固态电池GWh产线投产,能量密度350Wh/kg;欣旺达枣庄基地三期布局2条固态电池产线。
整体看,Q3固态电池项目投资向硫化物电解质、氧化物电解质、硅碳负极、固态设备、GWh级电芯线集中,但实际有效需求仍处爬坡期,部分项目存在“产能先行、订单滞后”风险。
四、固态电池融资合作:国家队与产业资本加码,海外合作深化
Q3融资合作活跃。金羽新能完成B+轮战略融资,投资方包括全国社保基金、中银资产、农银资本、浙创投资、杭州资本等,1.2GWh固态电池产线已于2026年1月投产。赛科动力完成数亿元融资,用于硫化物电解质、高安全电池、全固态电芯及PACK产线建设。欣界能源完成超1亿美元B轮融资,普华资本领投,新增3GWh固态电池量产线。固芯能源完成亿元级融资,投控东海领投,战略升级锚定具身智能、低空经济、商业航天。瑞智新能源获数千万元Pre-A+轮国资融资。合源锂创完成数亿元A轮融资,小米长江基金领投。至华能源完成C轮融资,加码硅碳负极。宜锂科技完成A轮融资,创维集团等参与。
合作方面,格林美联合孙学良院士团队共建固态电池正极材料联合实验室;天赐材料与三星SDI就硫化锂及硫化物电解质产线开展交流;FactorialEnergy与三井金属合作推进硫化物固态电解质规模化量产;卫蓝新能源与匈牙利SzermannKft签署150MWh固液(半固态)储能项目框架协议,并与罗马尼亚HOSTIXZso签署50MWh储能合作;奔驰与ProLogium签署联合测试协议,锁定Gen4全无机固态电池优先测试权;SKInnovation向SolidPower投资3000万美元共同开发全固态电池;九州电力拟战略投资辉能科技;中汽新能与零跑汽车签署技术合作协议,围绕固态电池等前沿方向开展研发协同;腾远钴业与湖南硫锂共建硫化锂中试线。
整体看,资本向头部材料、设备、电芯企业集中,国家队、产业资本、海外战略投资者共同推动固态电池产业化。
五、固态电池海外进展:日韩美欧多线并进,硫化物与氧化物竞速
海外方面,现代汽车集团重申不放弃全固态电池开发。奔驰与ProLogium签署联合测试协议,获得Gen4全无机固态电池优先测试权;ProLogium桃园工厂完成GWh级制造验证,Gen3.5锂陶瓷电池已量产。舍弗勒公布固态电解质涂层工艺进展,指出固态电解质是全固态电池最昂贵组件之一。SKInnovation向SolidPower投资3000万美元,共同开发全固态电池。三星SDI全固态电池量产目标锁定2027年下半年,首个商业应用可能来自人形机器人,并到访天赐九江产线检阅国产硫化物电解质。LG新能源计划下半年启动全固态干法电极中试线。松下预计2026年Q4启动全固态电池出样,首批面向工业机械、车载传感器。EcoProBM组建覆盖“原料-材料-电芯”全链条全固态电池团队,目标2027年商业化;EcoPro硫化物固体电解质中试线投运,瞄准2027年量产。SolidPower拟在韩国设立合资公司,规划最大2万吨/年固态电解质生产基地。FactorialEnergy获首个商用无人机电池订单,并与TulipTech合作推进无人机固态电池商用部署。QuantumScape向美国主要国防承包商出货QSE-5电芯,与本田建立新合作。Amprius、SES、Enovix等美国企业财报显示营收增长或亏损收窄。三菱化学拟扩产氧化物电解质,住友化学拟2028财年量产卤化物电解质。ITEN参与SOLIMED项目,推进固态储能用于医疗植入设备。Gelion与三井金属合作推进纳米封装硫正极材料。韩国海洋无人机技术公司与Solitec签署战略合作,开发500Wh/kg级无人机固态电池。
整体看,日韩在硫化物全固态与量产时间表上推进坚决,美国在锂金属、硅负极、国防航空等细分场景领先,欧洲通过车企与初创合作加快验证。中国在材料供应链、设备、固液(半固态)量产方面具备优势,但海外头部客户验证与专利竞争压力上升。
六、固态电池行业声音或专家声音:固液(半固态)先落地成共识,全固态仍待界面与制造突破
万钢提出“深入全固态电池技术研发与产业应用;加快混合固液电池技术研发和规模应用;持续推进液态电池优化完善,鼓励新型钠离子电池等研发应用”的三层推进战略。欧阳明高院士指出,双重技术路线缺一不可,全固态电池突破高度依赖AI研发平台,未来五年是电池研发由传统模式转向AI智能研发的关键窗口期,预计2030年中国锂离子电池出货量超3600GWh。张进华提出产业将形成“液态筑基、固液衔接、固态突破”三级梯次格局,全固态电池预计2035年进入规模化应用窗口期。尹同跃透露奇瑞固态电芯能量密度400Wh/kg,固液混合2026年Q4装车,全固态2027年上车验证。杨红新认为2030年前全固态电池难以大规模普及,混合固液电池将作为过渡方案率先迎来渗透率快速增长,企业应采用“先混合固液、后全固态”路线。苗力孝直言全固态电池“硬推着往前走”,固固界面、连续制造两道关尚未打通。王芳指出固态电池存在固固界面接触和副反应、阻抗、孔隙率等新难题,并辟谣中汽研未对固态电池企业进行合规判定。袁文静认为固态电解质仍是最不成熟环节,固液混合电池反而更具产业化竞争力。曾毓群表示2030年前全固态百万级装车可能性很小。宁德时代吴凯表示2027年固态电池有望小批量生产。SMM预测全固态电池将在2030-2031年Wh成本降至1元以内,与当前高镍三元持平。
行业共识逐渐清晰:2026-2027年半固态/固液电池率先落地,2027-2028年全固态乘用车小规模导入,2030年初步规模化应用,2035年规模化普及。瓶颈集中在固固界面、连续制造、低压力运行、电子电导率导致自放电、成本与良率。
七、固态电池政策法规:从鼓励研发转向引导量产,标准与免税窗口并行
Q3政策密集,标志固态电池从“研发鼓励”进入“量产引导”阶段。
9月28日,工信部等七部门印发《新型电池产业发展“十五五”规划》,首个国家级专项规划,明确2030年全固态电池初步规模化应用。9月17日,工信部、国家发改委印发《电子信息制造业发展“十五五”规划》,提出持续推进固态电池、新型电解质、高镍正极、硅基负极等关键材料攻关,加快固态电池中试、示范装车。9月9日,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,将车用固态电池纳入专项标准体系,加快前沿技术标准供给。9月16日,我国牵头提出的《电动汽车驱动用二次锂离子电池固态电池应用指南、测试项目及条件》在IEC成功立项,成为固态电池领域全球首个国际标准。
消费税方面,2026年9月1日起锂离子蓄电池按2%征收消费税,2027年9月1日起升至4%;钠离子电池、固态电池、燃料电池免征至2028年12月31日,享受减免须符合对应国家标准。7月1日,全球首部车用固态电池国家标准GB/T43568-2026《电动汽车用固态电池第1部分:术语和分类》实施;GB38031-2025《电动汽车用动力蓄电池安全要求》也已实施。两项具身智能机器人用固态电池团体标准立项论证会召开。工信部联合相关部门将正极、负极、电解液、隔膜四大主材技术攻关列为“制造业核心竞争力提升”专项重点方向。
整体看,政策端包括国家专项规划+标准体系+消费税免税+国际标准等,为固态电池产业化提供规范支撑和窗口期红利。
小结与Q4关注
2026年Q3,固态电池产业呈现“政策资本升温、材料现货降温、技术产品加速、项目设备先行”的格局。9月政策密集落地,国际标准突破,设备订单持续斩获,材料端硫化物“量增价跌”、氧化物产能放量,负极硅碳产业化提速,正极高镍/富锂锰基进入吨级验证。半固态/固液电池率先在商用车、储能、eVTOL、机器人等场景落地,全固态电池仍处中试与上车验证阶段。
Q4需重点关注:一硫化物电解质Q4月均产量能否兑现10-20吨爬坡预期;二固态电池2027年装车节点前,材料采购由“公斤级”切“吨级”的落地进度;三全固态电池固固界面、连续制造、低压力运行、自放电等核心瓶颈是否取得工程化突破;四消费税免税窗口下,头部企业是否加速固态电池产能与订单锁定。
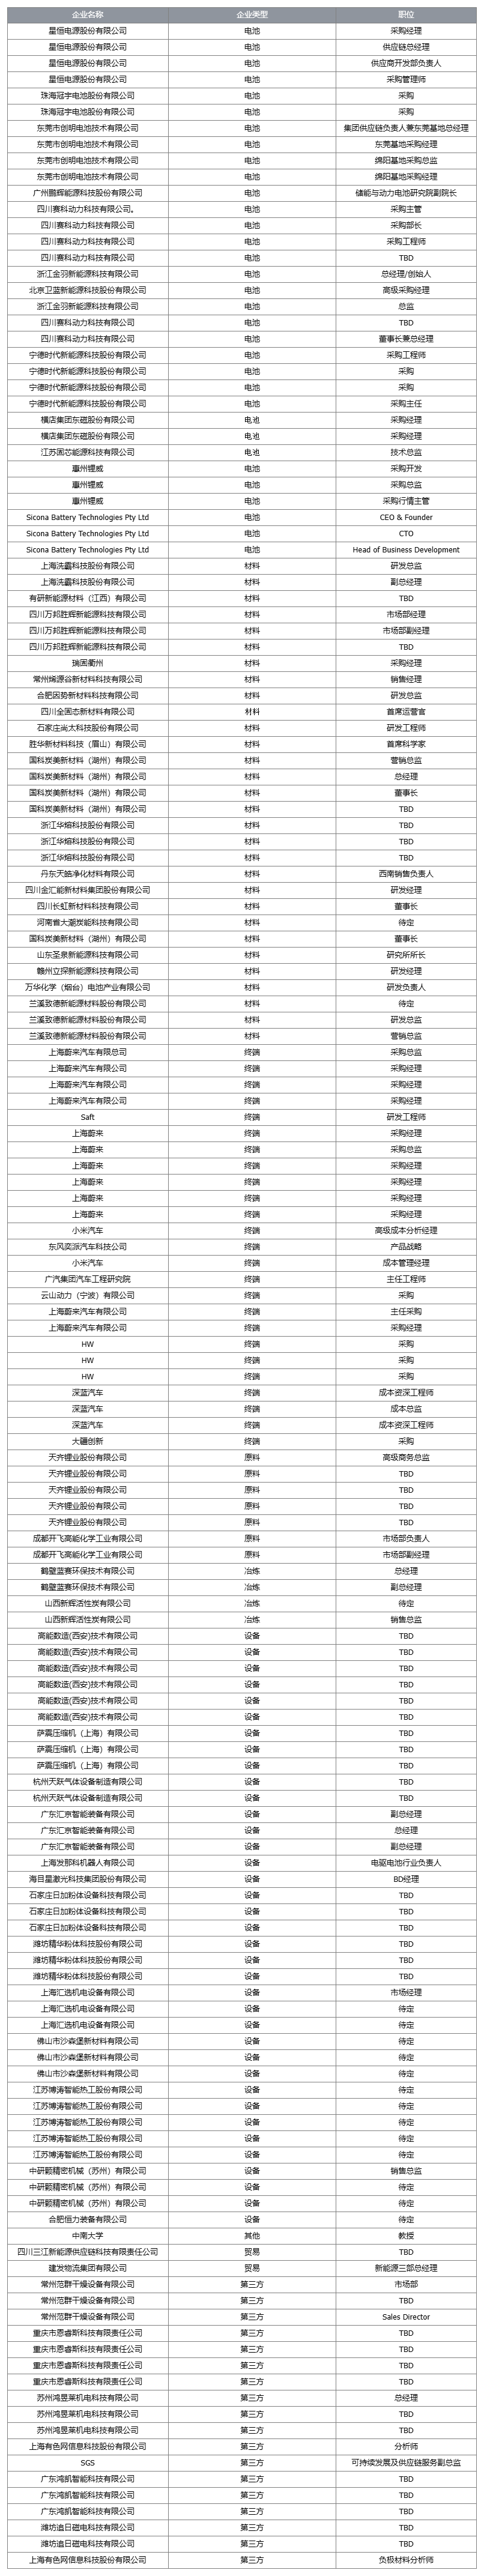
SMM固态电池会参会名单(部分)
说明:对本文中提及细节有任何补充或关注固态电池的发展时,随时联系沟通,联系方式如下 :
电话021-20707860(或加微信13585549799)杨朝兴,谢谢!
相关阅读
- 【固态电池:SOLiTHOR展示10Ah全固态电池,能量密度达465Wh/kg】
- 【固态电池:天华新能硫化物固态电解质及硫化锂研发获进展】
- 【固态电池:中国科大在锆基氧氯化物固态电解质领域取得突破】
- 【固态电池:Ilika参展并参与技术演讲】
- 【固态电池:Factorial Energy参与固态电池专题研讨】
- 【固态电池:全球首架全固态电池载人飞机试飞成功】
- 【固态电池:卫蓝新能源发布410Wh/kg与480Wh/kg半固态电芯】
- 【固态电池:Umicore展示固态电池正极材料解决方案】
- 【固态电池:杭可科技展出固态电池专用化成设备】
- 【固态电池:宁德时代获固态电池发明专利授权】
- 【固态电池:曾毓群称固态电池技术路线目前仅到Level 4】
- 曾毓群给固态电池泼了盆冷水
- 【固态电池:辉能科技与Elysian Aircraft签署航空固态电池合作备忘录】
- 【固态电池:索理德完成数亿元A+轮融资】
- 【固态电池:华盛锂电固态电池材料完成实验室试制】
- 【固态电池:Honda与QuantumScape签署多年期固态电池研发协议】
- 【固态电池:泰和科技获"一种硫化锂的合成方法"发明专利】
- 【固态电池:生孚科技固态锂电池产品在尼日利亚正式发布】
- 【固态电池:巴斯夫发布固态电池专用粘结剂Oppanol N PLUS】
- 【固态电池:8亿2.2GWh固态电池项目落地呼和浩特】
- 【固态电池:商务部将10家美国实体列入出口管制管控名单对国内固态电池几乎没有影响】